文 | 甘雅婷
还有不到三个月,《食品委托生产监督管理办法》将正式施行。这是我国首部专门规范食品委托生产的部门规章,首次将商标许可、贴牌生产、商超自有品牌、联名款等全部纳入统一监管。
新规落地之前,值得回头看一眼来路。从1998年五粮液OEM金六福的“贴牌元年”,到2021年新酒饮代工潮的资本狂欢,再到今天胖东来、盒马与酒厂共同定义产品,酒业代工模式经历了三十年的反复重塑。复盘这段历史,是为了回答一个更根本的问题:在每一轮风口中,代工厂的角色发生了什么变化?
四次浪潮
代工厂从“车间”到“配套”
1998年,五粮液以OEM模式与金六福达成合作,白酒贴牌生产由此开启。名酒厂输出品牌和产能,经销商负责市场运营,代工厂的角色是“产能出租方”。同一时期,啤酒行业也在经历类似的代工关系重构。重庆啤酒与重庆金星啤酒厂签署协议,由后者放弃自有品牌、专门为重庆啤酒代工生产“山城”啤酒,这家工厂后来演变为重庆嘉威啤酒有限公司。这段代工关系在2026年初以调解方式终结,嘉威目前正在从代工厂向自主品牌运营方转型,并于2024年推出了自有品牌产品。这个案例从“放弃品牌”到“拿回品牌”的完整轨迹,为代工厂与品牌方之间的权力关系提供了一个观察样本。
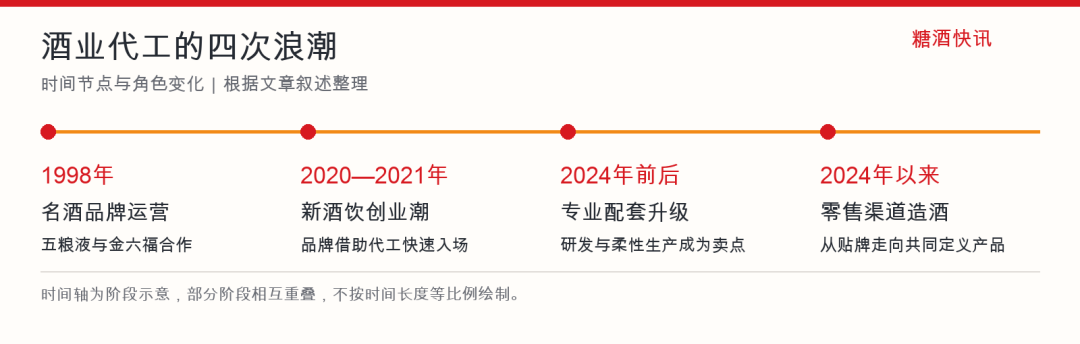
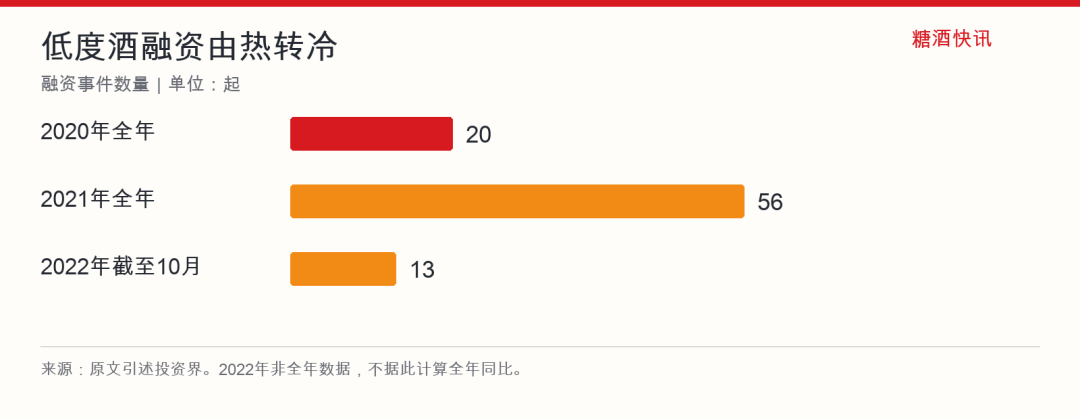
2021年,低度酒赛道进入爆发期。据投资界不完全统计,2020年整个低度酒赛道融资20起,2021年飙升至56起,当年投资总额约25亿元。MissBerry贝瑞甜心一年内连获3轮融资,JOJO气泡酒、WAT、赋比兴、走岂清酿、兰舟等品牌在一年内连续获得两轮融资。天猫“双十一”战报显示,低度酒饮购买人数增长超50%,新客贡献为酒类第一。
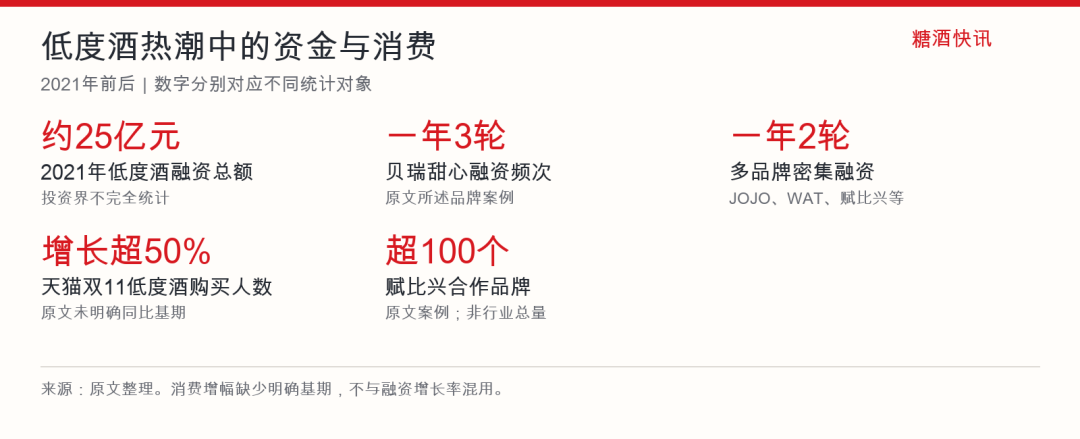
大量新品牌选择代工入场,陕西赋比兴的合作品牌名单包括醉鹅娘、三只松鼠、网易严选等超过100个品牌;山东蓬莱嘉桐酒业覆盖了海底捞、王老吉、喜茶等跨品类客户;杭州金谷酒业代工了经纬中国投资的“贝瑞甜心”。
但这一轮代工潮的结构性问题很快暴露。低度酒行业技术门槛低,大多数初创品牌以贴牌和代工形式生产,同质化竞争激烈。品牌方依赖互联网打法,靠小红书种草和直播带货变现,缺乏研发投入和渠道建设,复购率很低。资本对低度酒取代白酒的预期过高,但消费者以尝鲜为主,没有形成稳定的饮用习惯。产品力和供应链能力没有跟上资本的速度。
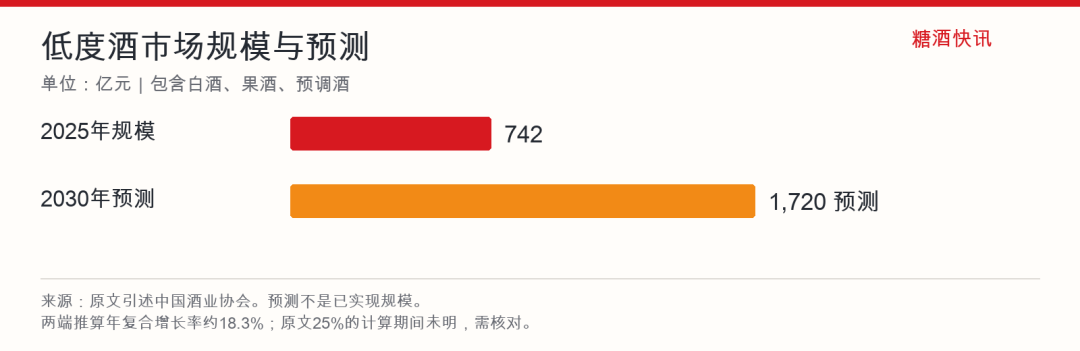
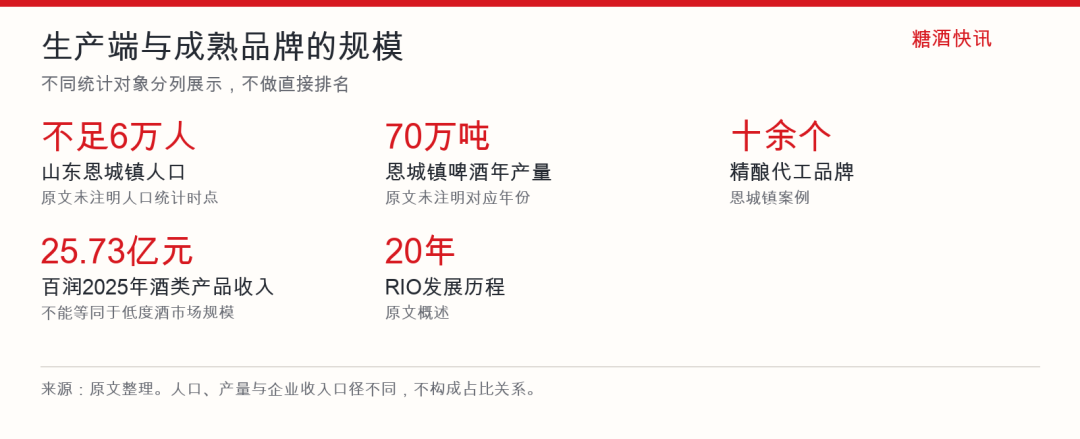
2022年以来,低度酒投融资案例断崖式下降,据公开报道,截至2022年10月,全年低度酒赛道融资仅13起,大多数品牌获得的金额降至百万级别,与2021年56起的规模形成鲜明对比。但低度酒品类的需求是真实的——中国酒业协会数据显示,2025年中国低度酒市场规模(含白酒、果酒、预调酒等)约742亿元,年复合增长率达25%,预计2030年将攀升至1720亿元。RIO发展20年,百润股份2025年酒类产品收入25.73亿元,这已经是一个相对成熟的品类龙头所达到的规模。品类没有问题,缺的是一个真正把产品、渠道和品牌耐心做起来的玩家。
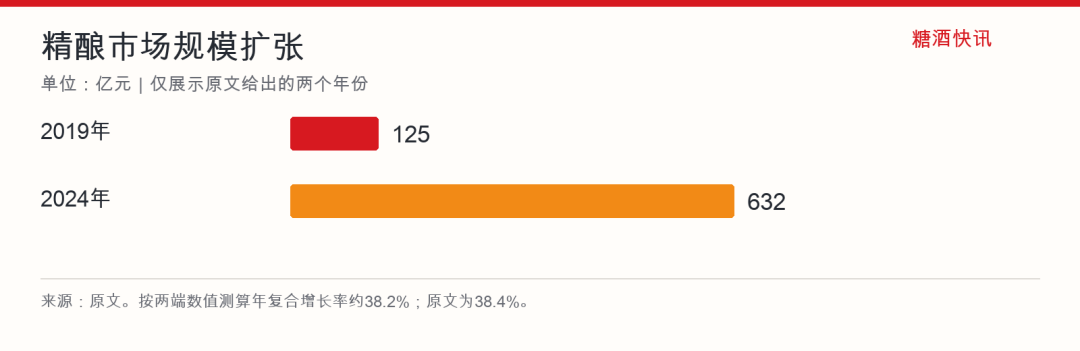
2024年前后,精酿啤酒接过低度酒的接力棒。思瀚产业研究院数据显示,精酿市场从2019年的125亿元增至2024年的632亿元,年复合增长率38.4%。代工模式也出现路径分化:山东德州恩城镇人口不足6万,年产啤酒70万吨,十余个精酿品牌在此地选择代工模式,借助恩城的产业集群和物流优势快速起量;杭州千岛湖啤酒拥有省级企业研发中心,湖州特思拉与盒马的合作从2017年延续至今。代工厂从“产品供应商”变成了“产业配套的一环”。
2024年以来,第四次浪潮到来。这一次改变游戏规则的,是渠道。
渠道造酒
胖东来和盒马们改变了什么
渠道自有品牌的崛起是理解当下代工格局的关键。胖东来、盒马、永辉等零售商开始大规模与酒厂合作推出自有品牌产品。渠道开始把“用户需求”翻译成产品定义,然后交给酒厂去执行。
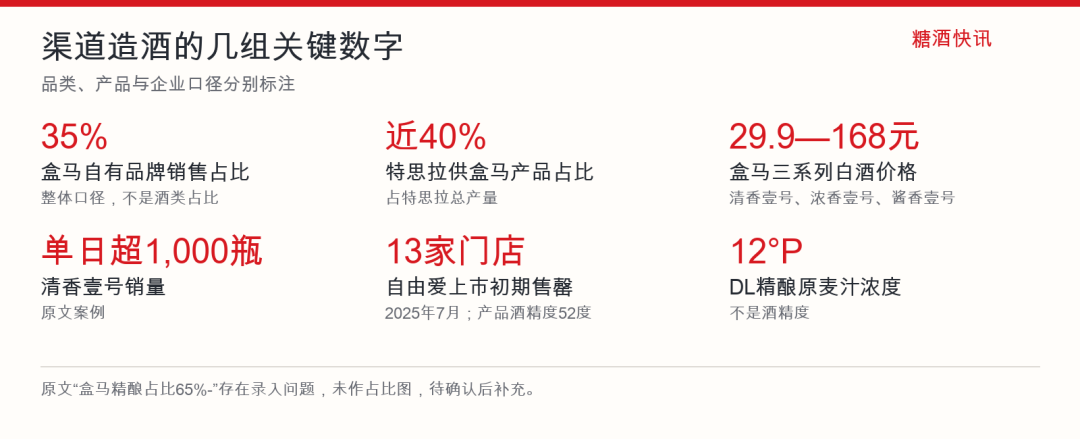
胖东来与宝丰酒业合作的“宝丰·自由爱”是标志性的案例。宝丰酒业借助胖东来的渠道影响力,从一个区域酒企进入了更广泛的消费者视野。2025年7月,胖东来将合作拓展至酒鬼酒,推出52度“酒鬼·自由爱”,上市初期在13家门店陆续售罄。
渠道赋能酒厂的价值是真实的。酒鬼酒在传统经销渠道持续萎缩的背景下,通过与胖东来的合作找到了一个确定性的增量出口,在营收仍处调整期的背景下,利润端率先改善。宝丰酒业借助胖东来的渠道影响力,从区域市场进入了更广泛的消费者视野。渠道对消费者的理解足够深,能够把需求准确地翻译成产品定义,而酒厂能够稳定地把产品定义为品质一致的成品。这种分工的效率,是传统品牌商和经销商之间层层加价的模式做不到的。
盒马的路径更为系统化。盒马鲜生已构建起“清香壹号”“浓香壹号”“酱香壹号”三大系列自有品牌白酒,价格带覆盖29.9元至168元。与汾阳王酒业合作的清香壹号单日销量超过1000瓶,盒马自有品牌整体销售占比已达到35%。
精酿领域的深度绑定同样值得关注。千岛湖啤酒为胖东来生产的DL精酿小麦啤酒原麦汁浓度12°P,不在其他渠道销售,这种“渠道专属”的产品标准,倒逼代工厂突破了自身的天花板。特思拉与盒马的合作中,供给盒马的啤酒占其总产量近40%,盒马精酿在啤酒类目中的占比达到65%-。
渠道造酒最大的价值在于重建了供应链效率。特思拉与盒马从产品思路设定、原材料卖点提炼、包装选择到定价匹配,全流程参与。订单规模爆发式增长带动包材成本降低,整体生产成本下降,特思拉董事长曹晖对这段关系的描述很实在:“最大的变化就是确定性,确定性的回款对我们生产方来说很重要。”
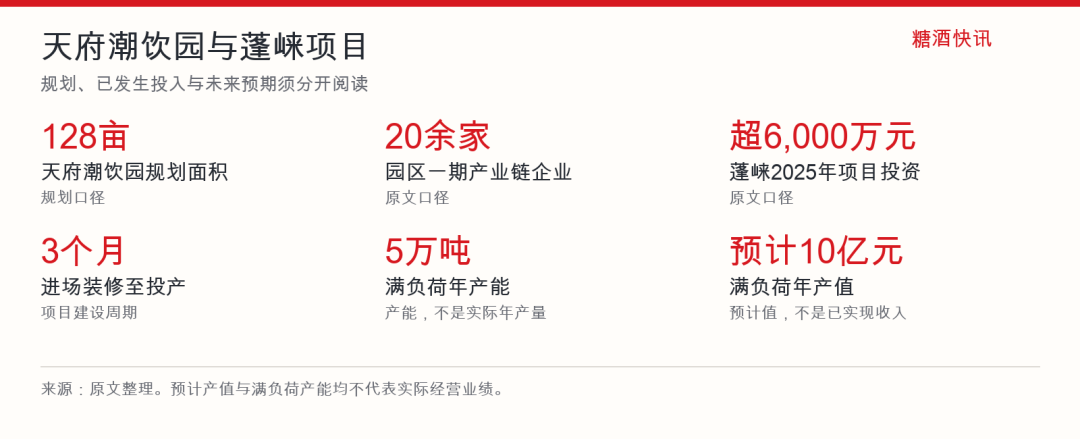
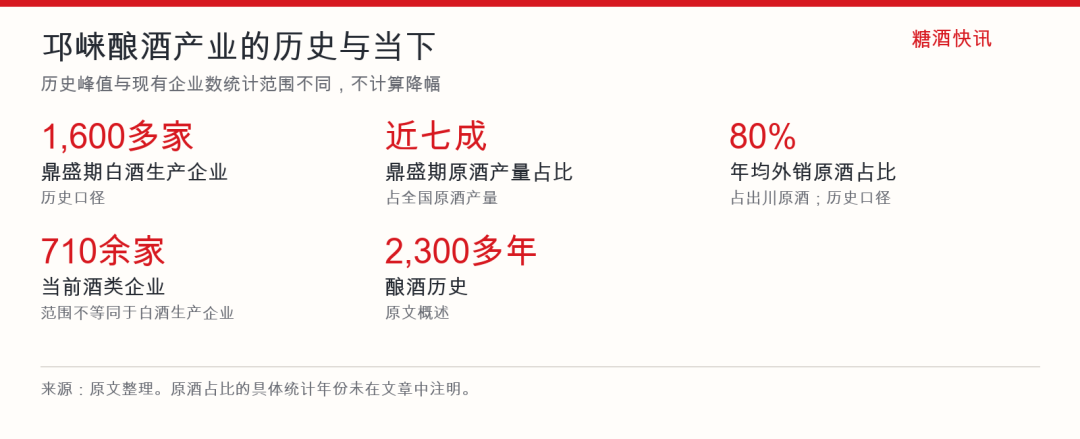
四川邛崃的转型提供了另一个观察窗口。邛崃曾是中国白酒原酒的核心产区,鼎盛时期拥有白酒生产企业1600多家,原酒产量占全国的近七成,年均外销原酒约占出川原酒的80%。白酒行业进入深度调整后,头部酒企自有产能提升,对原酒的外购需求大幅下降。邛崃的应对方式是建造新的产业载体。天府潮饮园规划面积128亩,一期已入驻刮拉制盖、嘉桐酒业、蓬崃酒业等20余家产业链企业。四川蓬崃酒业2025年“仅凭园区一张规划图纸”便决定将总投资超6000万元的项目落户邛崃,从进场装修到投产仅用了三个月,满负荷生产后年产能可达5万吨,预计年产值10亿元。
邛崃的转型实验值得关注,但它的价值在“配套”。蓬崃酒业商务经理杨娅解释落户原因时说:“邛崃是中国原酒之乡,这里的酒文化底蕴和水源优势得天独厚”。企业在大邑县自有青梅果园,从源头保障原料供应,邛崃2300多年的酿酒史和710余家酒类企业的产业集群,极大降低了新进入者的运营成本。但它能解决的是代工能力的问题,品牌能力的问题仍然由品牌方自己承担。
当下的好与坏
订单的确定性是真实的。渠道自有品牌给代工厂带来的订单规模大、回款周期短、品质要求明确。
代工厂的能力也在升级。特思拉与盒马的合作从研发、设计策划到生产和物流是全流程的,每周例会形成了一种强捆绑。千岛湖啤酒拥有省级企业研发中心,具备柔性定制能力。代工厂在研发和品控上的主导权,比过去任何时候都更强。
但渠道依赖的风险同样真实。行业调研显示,制造商为零售商代工自有品牌的平均毛利率远低于承接传统品牌代工业务时的水平。曹晖说的“痛感很强”和“比较舒服的状态”,本质上是一枚硬币的两面:舒服来自确定性,痛感来自议价权的丧失。
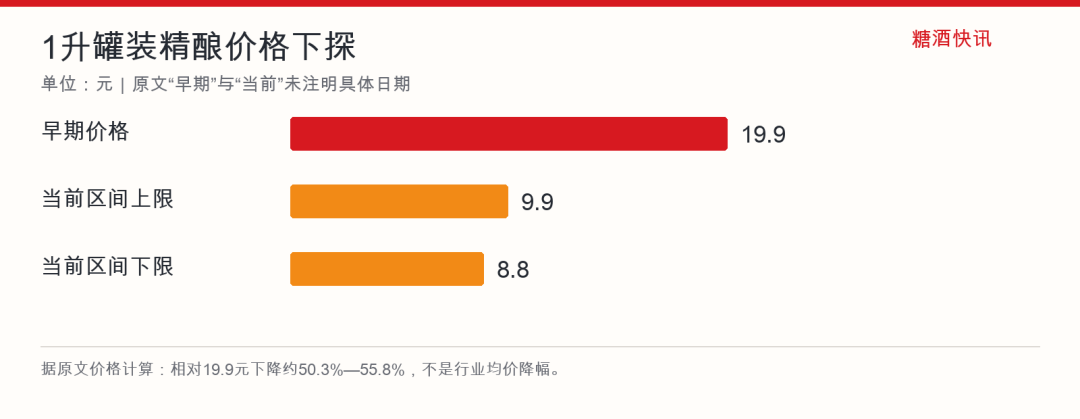
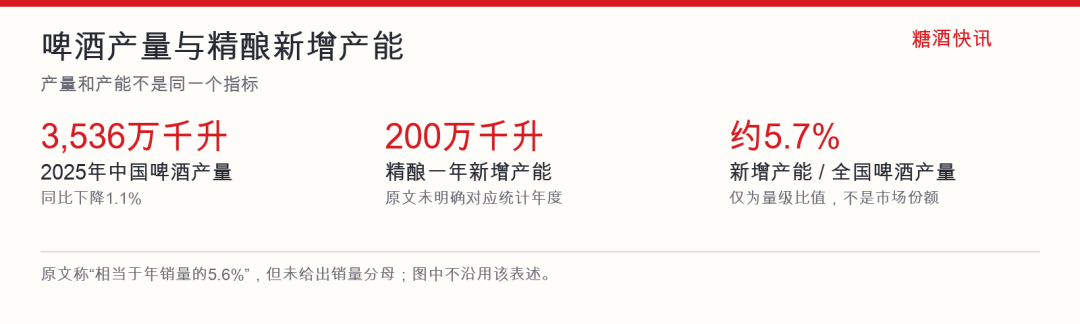
品质风险和产能过剩的压力在积累。2025年“3·15”期间,媒体披露恩城多家精酿啤酒厂将国产酒伪装成“德国进口”。2025年,中国啤酒年产量3536万千升,同比微降1.1%,而精酿啤酒一年新增200万千升产能,相当于年销量的5.6%。1L装罐装精酿终端售价已从早年普遍的19.9元下探至8.8至9.9元,包材价格上涨的同时出厂价在下滑,一增一降,代工环节的利润空间被进一步挤压。
代工厂转型自有品牌的尝试在2026年春糖会上遭遇了现实的检验。代工厂试图用“生产标准”替代“品牌价值”,这在商业逻辑上存在根本的断裂。代工净利润率被压缩,自有品牌需要持续的营销投入和渠道建设,两者的现金流逻辑完全不同。
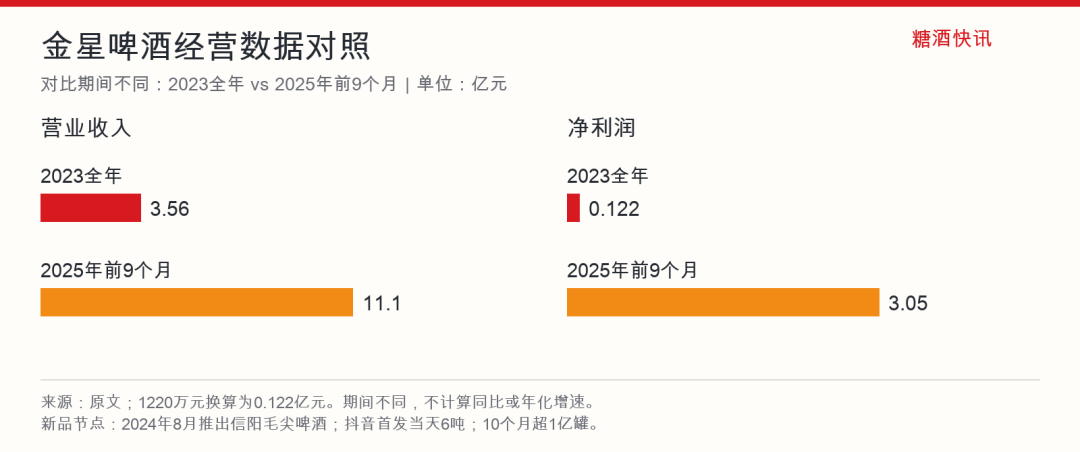
但并非没有正面样本。河南金星啤酒提供了一条值得关注的路径。2024年8月,金星推出中式精酿“信阳毛尖”,以“茶啤+微醺”切入年轻女性消费赛道,抖音直播间首发当天卖出6吨,上线仅10个月销量突破1亿罐。金星啤酒收入从2023年的3.56亿元跃升至2025年前九个月的11.10亿元,净利润从1220万元增长至3.05亿元。2026年1月,金星啤酒向港交所递交上市申请。金星的特殊之处在于,它是通过品类创新(中式精酿)重建了品牌定义权。它没有去和渠道争夺“谁定义产品”,而是自己创造了一个渠道和消费者都没有见过的产品品类。这个案例说明,代工厂的出路可能在“只有我能做”。
最根本的问题仍然是不可替代性。千岛湖用研发能力在回答,特思拉用深度绑定在回答,邛崃用产区配套在回答,金星用品类创新在回答。千岛湖的柔性定制能力、特思拉与盒马的全流程协同、邛崃的产业链集聚效应、金星的中式精酿品类定义权,都是真实的差异化能力。但这些能力能否转化为议价权,取决于品牌方或渠道方在多大程度上“离不开”它们。
新规倒计时
洗牌与出路的猜想
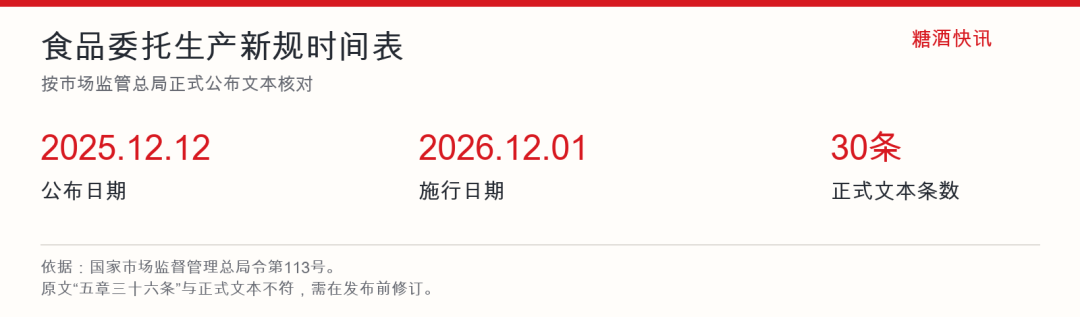
新规的核心变化直指代工模式的底层逻辑。委托方对食品安全负总责,品牌方不能再以“我只授权商标”推卸责任;禁止基酒生产、勾调、灌装分离的“组装式贴牌”;标签须“双标注”委托方和受托方信息。新规于2025年12月12日公布,共五章三十六条,设立一年过渡期。
短期冲击是明显的。新规对代工资质提出更高要求,部分中小代工厂将面临合规压力。行业分析普遍认为,无实质品控能力的“皮包品牌”,以及产能落后、资质不全的小型代工厂将陆续被市场淘汰。对依赖贴牌生存的中小主体而言,建立专业品控团队、核查受托方资质等合规举措将大幅增加运营成本。
长期来看,合规代工的供给将集中在有产能、有资质、有品控体系的酒厂手中。代工厂的数量会减少,质量门槛会提升。市场监管总局明确,食品经营者定制、商超自有品牌食品、联名款食品、仅商标授权等八种情形都属于食品委托生产行为,这意味着此前游走在监管灰色地带的渠道自有品牌也将被纳入统一规范。
新规带来的最大变化,是代工行业的竞争逻辑正在从“谁有产能”转向“谁有能力”。合规只是入场券,不是护城河。当所有存活的代工厂都具备合规资质,差异化就只能来自研发能力、品控标准和与渠道的协同深度。
代工厂的新规则正在形成。过去三十年,代工厂始终处在“被需要”的位置——名酒厂需要产能,流量品牌需要产品,渠道需要供应链。接下来的问题是:代工厂能不能成为一个“被依赖”的角色。被需要是产能层面的匹配,被依赖是能力层面的不可替代。这两个词之间的差距,是代工行业未来十年要回答的核心问题。