文 | 李森
近年来,在大众酒与年轻化话题的讨论中,光瓶酒与小瓶酒几乎是当仁不让的主角。作为与日常生活贴得最近的产品类别,这一领域的趋势变化与消费习惯培育,直接定义着消费者对白酒的基础认知。
然而,当我们进一步观察光瓶酒与小酒市场的演化时,一个过去极少被提及、却早已在市场端独立生存多年的细分品类进入视野:口杯小酒。
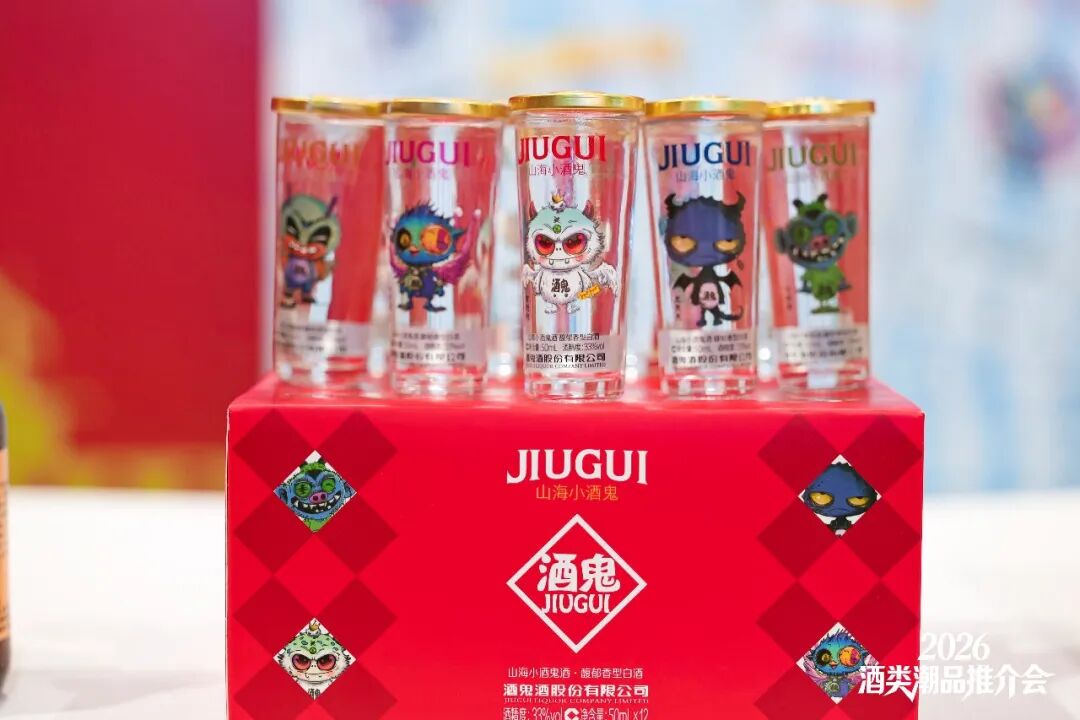
口杯小酒以"杯即容器、开盖即饮"为核心特征,主流规格集中在 45ml、50ml、125ml。它适配烧烤、宵夜、小吃排档、县域流通乃至旅游伴手礼等大量场景,依托地域风味形成差异化格局,在国内多个区域早已沉淀出成熟的消费基础。
但一个几乎被行业忽略的细节是:最近两年,一批极具品牌实力、或有着扎实市场根基的白酒企业,正带着新表达与新创意相继进入这一赛道。这一共识的背后藏着怎样的机遇?它或将代表怎样的大众酒消费趋势?口杯小酒,是否真的迎来了自己的春天?
生命力极为顽强
品类力量尚未释放
中国人喝白酒,本就从碗里、从小杯里开始。所谓"口杯",不过是把过去酒馆里"散装现打、倒杯即饮"的在地习惯,用工业化的杯型提前封装好。它天然解决了一个问题:一个人、一顿便饭、一杯刚好的酒,不需要分酒器、不需要劝酒、也不需要为整瓶负责。这种"即饮、小份、无负担"的基因,使它在漫长的时间里从未真正消失,只是长期游走在行业叙事的边缘。
从产品版图与消费分布来看,口杯小酒在中国已经形成了若干个"隐性根据地":
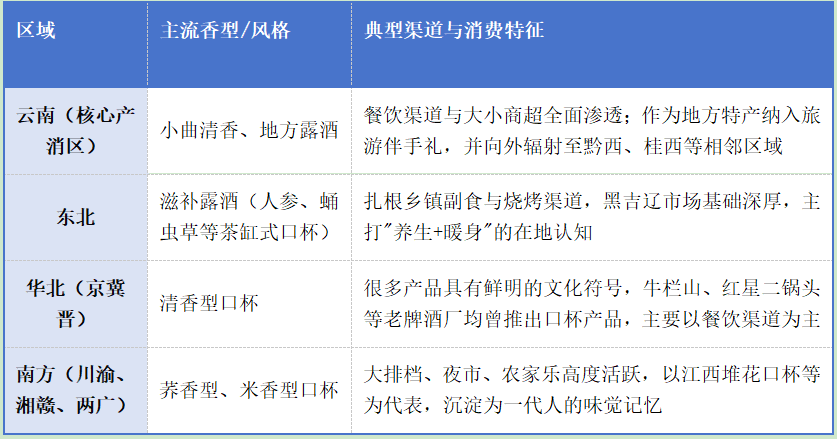
但一个值得玩味的事实是:纵观过去几个酒类周期——黄金十年的高端崛起、随后的高线光瓶升温、再到酱酒热席卷全国——口杯小酒几乎从未站上行业风口,也从未出现在任何一份主流增长榜单里。它既没有制造过资本市场故事,也没有诞生过全国性的头部品牌。
可恰恰是这样一个"不性感"的品类,熬过了多轮深度调整,生命力异常顽强。因为它们离大众餐桌足够近、价格足够低、决策足够轻,受外部环境影响较小。
但问题也正出在这里。过去这些年,口杯小酒的主流玩家几乎全是区域型中小企业。它们在大厂与头部品牌的夹缝中,借着这个品类的"不被重视",形成了覆盖南北的碎片化市场,也培育了一批固定人群;但没有头部引领、没有中坚矩阵、更没有真正意义上的全国大单品与强势品牌。整个品类拥有真实的消费底盘,却始终停留在"在地生意"的量级。
年轻与个性当道
新玩家加速入局
变化发生在最近两年。当年轻化趋势进一步清晰、自饮场景与个性化用酒需求持续走强,众多头部酒企与光瓶酒强势品牌开始主动延展产品线,把目光投向这个过去"看不上"的赛道。
这并非偶然。把它放在行业大背景下看,至少有三股力量在同一时间汇聚:
当白酒整体进入存量竞争,头部企业的增长必然向下沉、向大众价格带要量;而口杯小酒恰恰站在大众酒、光瓶酒、小酒三条线的交汇点上,是一个尚未被充分开采的流量入口。
与此同时,光瓶酒完成消费者教育后,行业正在寻找下一个形态创新战场。光瓶酒用十年时间证明了"无盒装、好酒质、高性价比"可以全国化;而瓶装小酒又被证明有其场景边界。杯装即饮,恰好补上了"不用倒、分餐干净、一人一杯"的最后一块拼图。
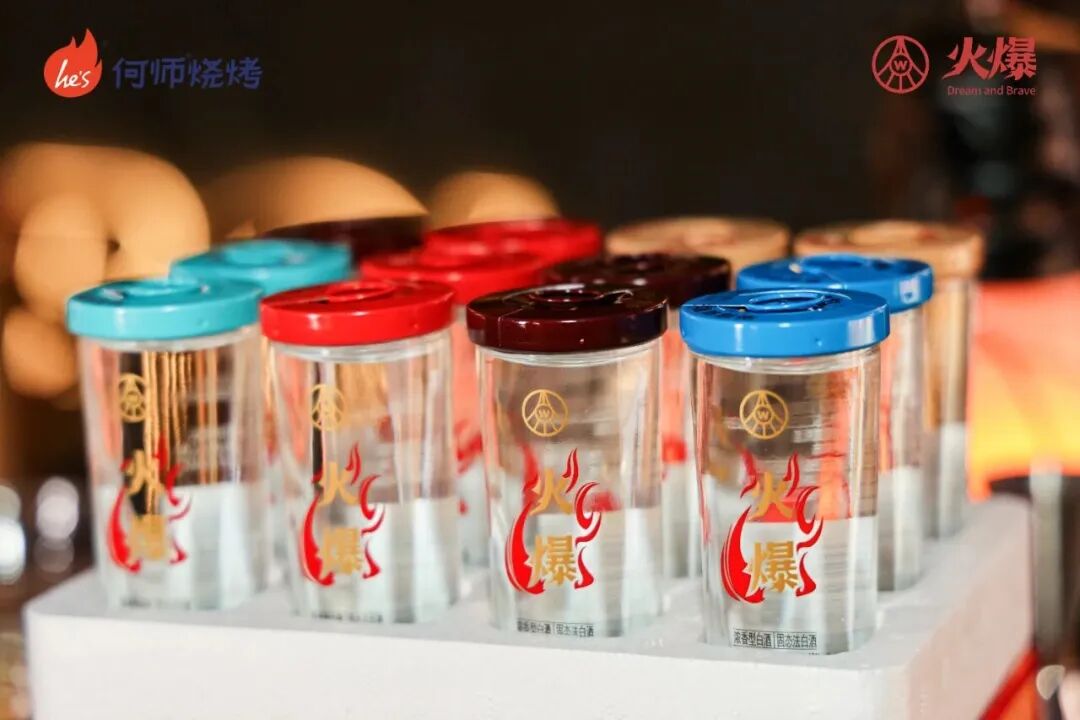
另外,当下年轻消费正从"猎奇尝鲜"走向"理性微醺"。一人食、宵夜、露营、独酌……这些过去碎片化的"非标准场景"正在被重新重视,而它们正是口杯小酒的天然主场。年轻消费者不再为整瓶的仪式感买单,却愿意为一杯刚刚好、干净、有调性的酒买单。
在这样的背景下,新进入者的打法与传统口杯酒已经截然不同。它们没有延续"廉价散装"的老路,而是试图用品牌、品质和场景叙事,重构这个品类的价值上限:
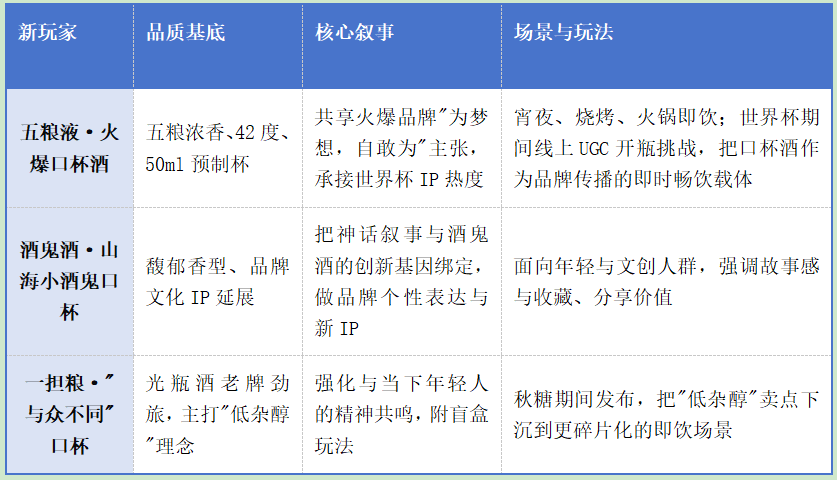
这些新玩家并不指望用杯装形态去打价格战,而是想借杯装形态去占领场景、占领心智、占领年轻人的第一口白酒。区域小厂在这些场景里完成了最初的消费者教育,却没有能力把它做成品牌;而头部品牌最擅长的,正是把一门被验证过的"在地生意",通过标准化、品牌化、全国化的运营,做成更大的市场蛋糕。
更值得关注的是购买逻辑的迁移。传统口杯酒是"佐餐顺手一杯",被动、即兴、无品牌忠诚;而在年轻消费语境下,它正在变成一种可以主动选择、可以分享、可以拍照、可以社交的酒饮符号。这一步若真正走通,口杯小酒的天花板将不再由云南、东北、江西等成熟区域决定,而是有机会复制过去十年光瓶酒的全国化路径。
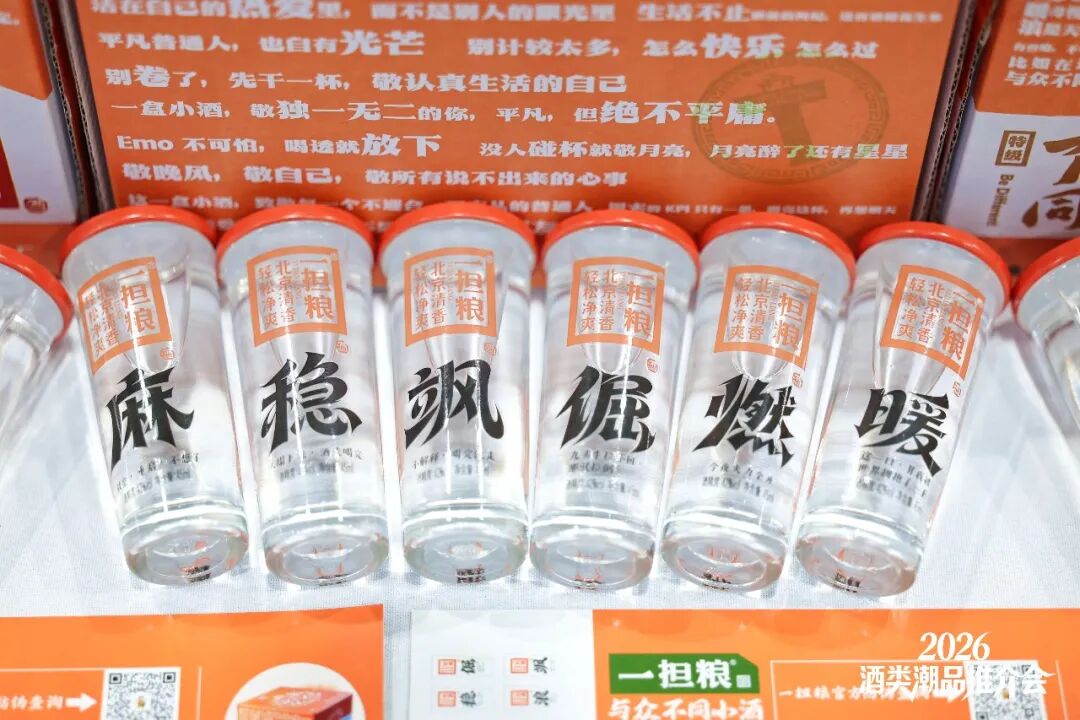
过堂风,还是小阳春?
从现有信号看,新玩家入局只是把这个品类从"看不见的角落"推到了行业视野中央。但能否把区域验证过的在地生意做成全国性品牌、把佐餐杯装做成年轻人主动选择的文化符号,仍要在产品、价格、渠道、心智四个维度上同时完成升级。这个春天是否真会到来,取决于未来一两年,头部品牌能否跑出第一个真正意义上的全国性大单品。
而要接住这波势能,口杯小酒至少还要迈过四道坎。
第一,产品同质化与品质门槛。区域市场长期以散装小曲清香、简单调配露酒为主,风格趋同、品控参差,消费者品牌忠诚度极低。一旦头部品牌以稳定酒体和规范品控入场,区域小厂的生存空间会被快速挤压,整个品类将经历一轮洗牌。突围的方向,是把荞香、米香、滋补、民俗这些"在地风味"真正做成风味辨识度,并在品质端完成升级;同时贴着年轻人的自饮习惯,把杯装形态从传统餐饮延展到更广阔的日常消费中去。
第二,价格升级的两难。口杯酒长期走"低价走量"路线,单杯多在 5—15 元区间,毛利薄、费用空间有限,撑不起品牌化运作;可价格一旦上探到 20 元以上,又会与主流光瓶酒、小瓶酒正面竞争,杯装形态的性价比优势反而被削弱。找到一个既有利润厚度、又能守住"随手买"心智的价格带,是新老玩家共同的考题。
第三,渠道碎片化的难题。烧烤摊、宵夜档、县域烟酒店、乡镇副食店……口杯酒的主网点高度分散、单店产出低,传统深度分销体系难以覆盖。过去区域品牌靠的是地缘关系与长期客情;走向全国时,如何用现代化的渠道组织和动销工具把这些碎片网点串起来,决定了新玩家能否真正"开枝散叶"。
第四,品牌心智的再培育。消费者为什么要为一杯口杯酒支付品牌溢价?如果它只是"便宜一点的散装酒换了个杯子",那么头部品牌的溢价能力将无从谈起。口杯酒要完成从"功能性佐餐杯"到"情绪性社交符号"的跃迁,因此产品要被赋予更多“可玩性”与“情绪强度”。
目前来看,口杯小酒的这波热度,既不是一阵刮过就散的"过堂风",也不会立刻迎来全面爆发的"小阳春"。它更像是一个正在逐步被重新发现的品类,站在了从"在地生意"走向"全国品牌"的临界点上。
大众口粮酒的行业共识给了它土壤,年轻化与个性化消费给了它窗口,头部品牌的集体入局给了它推力;但真正的胜负手,仍在于能不能跑出第一个让消费者"主动点名、主动拍照、主动复购"的全国大单品。
而且对整个白酒行业而言,口杯小酒的意义或许还不止于一个细分品类的崛起,它再次提醒我们大众酒的下一波增长,不在更高的价格带里,而在更细的场景里和更需要被理解与响应的年轻人里。