从一条投产新闻,看中国威士忌的意图、市场、出海与第二增长曲线
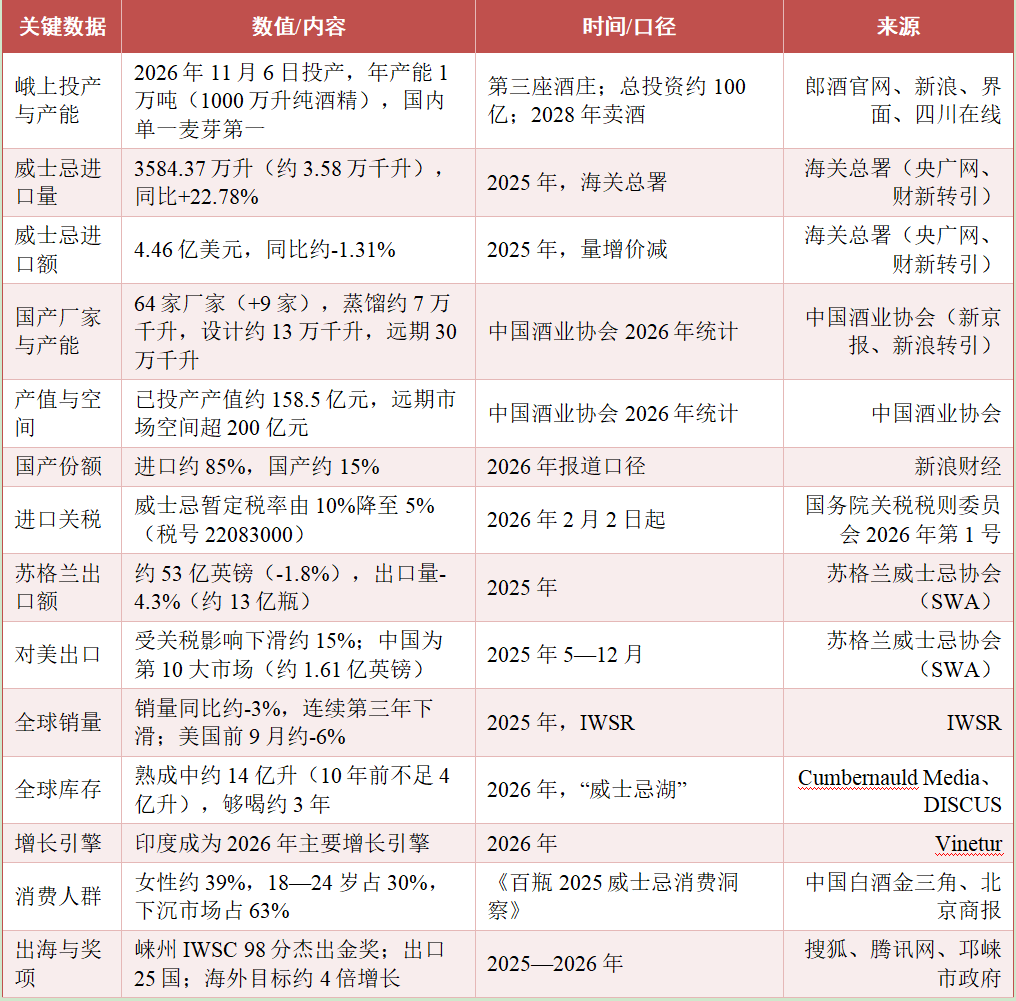
2026年11月6日,郎酒在峨眉山脚下的峨上威士忌酒厂正式投产,年产能1万吨,规模居国内单一麦芽威士忌首位。一家以白酒为主业的公司,投入约100亿元、等到2028年才卖酒,这笔账怎么看都反常。本文围绕这条新闻,拆解白酒巨头布局威士忌的真实意图、威士忌在国内的成长空间、中国威士忌出海的可行性、全球品类所处的周期位置,以及它能否成为中国酒企的第二增长曲线。
一
新闻里的三个反常
峨上是郎酒继郎酒庄园、龙马酒庄之后的第三座酒庄。项目最初规划投资10亿元、产能2000千升,最终加码到整体投入约100亿元、产能1万吨,投产与上市之间相隔2年。反常集中在三点。
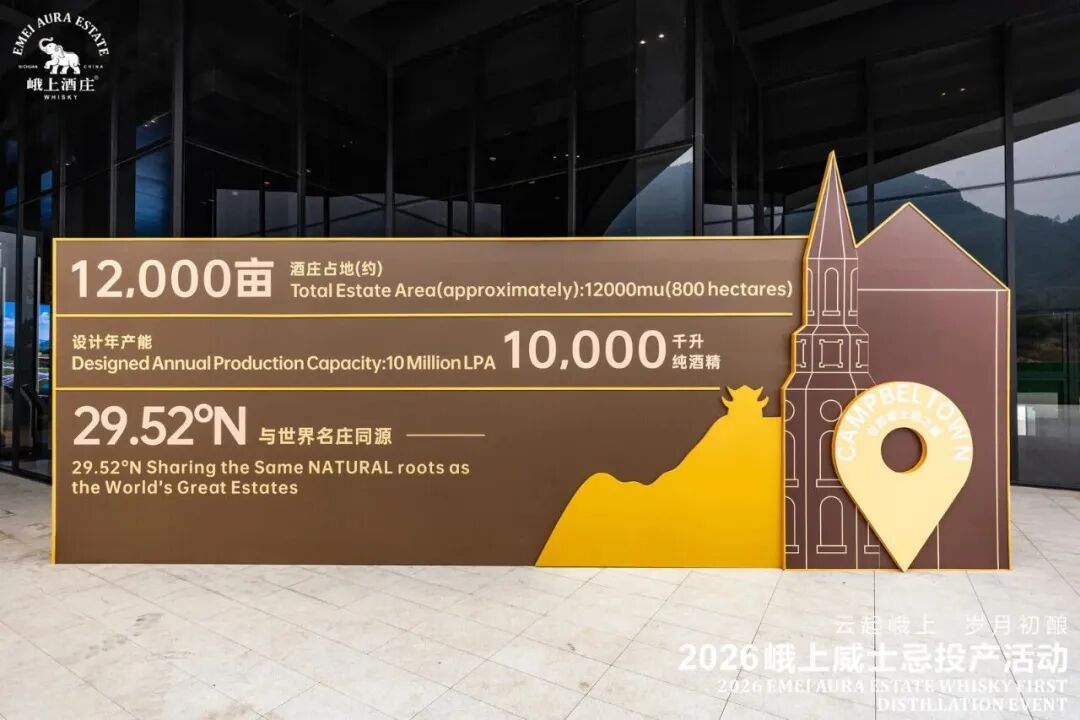
一是金额。100亿不是营销费,而是砸进厂房、蒸馏器和橡木桶的重资产,短期看不到回报。二是时间。威士忌须在橡木桶中熟成,2026年封桶的原酒,2028年甚至更晚才能兑现,等于把资金变成一张长期存单。三是集体性。洋河早在2019年就与帝亚吉欧合作“中仕忌”,百润股份在邛崃建崃州蒸馏厂、再投约10亿元购20万只橡木桶,保乐力加在峨眉山推叠川,帝亚吉欧在云南洱源建厂。最懂酒、也最不缺现金流的一批人,正在同一方向上下注。
二
意图:买的是三张票
在我看来,白酒巨头买的不是一款酒,而是三张票。
第一张是全球通用的“语言票”。白酒强势但高度本土化,海外缺乏对应场景与认知。威士忌则是全球流通最广的烈酒之一,有产区、桶型、年份这套世界通用的评价语言。做威士忌,是先拿到与世界对话的入场券。
第二张是面向年轻人的“未来票”。白酒的主场景是商务与人情,威士忌的场景是小聚、居家小酌、佐餐和风味交流,卖的是“我喜欢”而非“我必须”。对消费人群老化的白酒企业,谁能接住年轻人的第一杯烈酒,谁就接住了未来的基本盘。
第三张是用钱也买不到的“时间壁垒”。原酒只能靠时间换取,今天建厂,三五年后才熟成。现在的扩产,本质是在为2030年提前备货——等风口确认时,手里有成年原酒的人才能接住订单。三张票合起来,是用一个全球认、年轻人喝、自带时间壁垒的品类,同时对冲白酒的国际化、年轻化和长期增长焦虑。
三
国内市场:能打开,但慢热且分化
支持打开的证据有三点。其一,进口量增价减。2025年中国进口威士忌3584万升、同比增长约23%,进口额4.46亿美元、反而小幅下降,说明靠稀缺撑起的溢价正在被挤掉,品类从炫富符号走向日常消费。其二,国产体系在成形。中国酒业协会统计,全国威士忌厂家已有64家,设计产能约13万千升、远期规划30万千升,已投产产值约158亿元。其三,人群在变。主力已是90后及更年轻的群体,女性占比接近40%,下沉市场占比超过60%。
但也要反向求证。国产份额目前仅约15%,“威士忌等于苏格兰”的认知短期难改;远期规划产能远超当前实际需求,必然有部分项目落空;2026年2月起威士忌进口关税由10%降至5%,国产酒一出生就要面对更强的国际对手。我的判断是:方向确定,因为人群和场景是真的;但它走的是慢热、结构性分化的路,成败取决于2028年酒熟时,谁的风味和价格立得住。
四
全球坐标:一个过剩调整期
看全球,威士忌此刻正处在过剩调整期,而非涨潮。2025年苏格兰威士忌全球出口额约53亿英镑、同比下降1.8%,出口量下降4.3%;IWSR口径下,上半年全球销量下滑约3%,已是连续第三年下滑,美国前9个月下滑约6%。更关键的是库存:熟成中的苏格兰威士忌约14亿升,10年前不足4亿升,行业称之为“威士忌湖”。
根源在于上一轮景气时的过度扩产,叠加需求不及预期和美国关税。但引擎在东移,印度成为托住全球市场的主要增长极,说明需求没有消失,而是在重新分布。中国玩家是在全球库存最高时扩产,这是冒险,也是机会——等2028、2030年酒熟,可能正好赶上全球去库存接近尾声的窗口。赌的不是现在,是周期拐点。
五
出海:可行,但先做品牌背书
中国威士忌出海已有事实支撑。百润旗下崃州的波本桶泥煤版在2025年IWSC拿到98分杰出金奖,创中国历史最佳;产品已出口25个国家,并登上巴黎Whisky Live。这说明中国威士忌在风味及格线上已被国际专业体系认可,也有人开始真正铺海外渠道。
但要把获奖和规模分开。25国更多是小批量试水,离进入主流货架和即饮渠道还很远,品牌信任、经销商网络和消费者教育都需要时间。我的判断是:出海可行,但短期难成主力营收,更现实的角色是“品牌背书加高端化试验田”,先在国际上立住认知,再反哺国内,走“墙外开花墙内香”的迂回路线。
六
第二增长曲线:方向成立,结局分化
威士忌能否成为第二增长曲线,我给条件而非结论。方向成立,是因为年轻化、女性化、微醺社交和全球流通是长期趋势,且白酒企业在发酵、蒸馏、储酒和渠道上的能力可以迁移,还能同时对冲人群老化与出海受限两大风险。
但结局一定分化,有三道硬门槛。一是产能出清,远期规划撞上全球去库存,必有项目撑不到酒熟;二是风味差异化,只复刻“便宜版苏格兰”没有出路,真正的护城河是把中国风土做成记忆点,比如四川湿润气候下的更快熟成、特色桶型和东方尾韵;三是时间,酒要2028年才上市,放量可能到2030年前后,需要接受数年只投入不产出。因此,威士忌大概率是少数头部企业的第二曲线,而非普惠风口。
七
更深的棋局:标准、风土、资产与席位
这件事背后还有四层产业思考。一是标准话语权,先建起规模与工艺体系者,有资格参与定义“什么是中国威士忌”。二是风土命名权,在峨眉山、邛崃等地建立产区叙事,风土一旦被记住就是抄不走的地理壁垒。三是原酒的资产属性,桶中酒随年份增值,可做封藏、纪念桶和收藏,让重资产具备存货增值与品牌运营的双重回报。四是国家烈酒版图,一个白酒大国若在全球最通用的烈酒品类里长期缺位,并不完整,头部企业集体卡位,是在为中国争取全球烈酒的新席位。
八
不同角色的应对
对经销商,选品要看谁手里有真实的成年原酒和清晰的产区故事,本质是选能陪你熬过培育期的长期伙伴。对从业者,该补风味语言和新场景运营两门课,能讲清桶型、产区和风味的人会更值钱。对投资者,别只看产能数字,重点盯现金流能否撑到酒熟、原酒储备的真实规模、有没有差异化的产品和国际认可,同时记住全球仍在去库存。对普通消费者,不必焦虑跟风,未来会有更多价格更友好、风味更东方的威士忌,按自己的口味选择即可。
回到最初的问题:100亿、等2年、集体入局,并非冲动。在全球退潮的品类里,最懂酒的一批人选择提前下水,赌的不是今天的浪,而是2028年以后的潮汐。
附:数据来源与口径说明